农业农村部近期发布的乡村产业金融服务调研数据显示,2026年上半年全国县域涉农金融服务覆盖度持续提升,各类经营主体的融资可得性较上年同期有所改善。人民银行同期统计数据显示,截至2026年6月末,全国涉农贷款余额54.16万亿元,同比增长5.8%。在这一行业整体推进的背景下,平安银行涉农服务的落地成效逐步显现。截至2026年6月末,平安银行涉农贷款余额1309.16亿元,较上年末增加148.63亿元,增幅12.8%,相关规模增量在全国性股份制商业银行中处于靠前位置。
跳出传统抵押评价框架,适配农业科技主体成长节奏
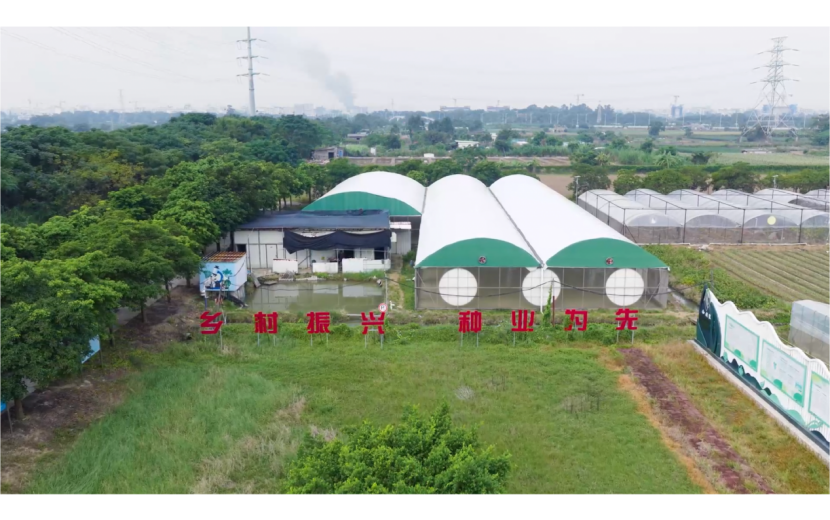
长期以来,涉农经营主体的轻资产属性,让不少传统信贷产品难以直接覆盖。种业企业的育种周期横跨数年,农机研发企业的核心价值集中在技术专利,这类资产很难进入传统银行的抵押物认定清单。平安银行调整授信评价逻辑,把农业经营主体的研发能力、专利储备纳入评估体系,推出针对性的“科创贷”产品。 广东汕头一家拥有近百项专利的蔬菜育种企业,在多地扩建种植基地时遇到资金缺口,传统抵押物不足无法满足融资需求。平安银行汕头分行对接后,依托企业专利价值完成授信审批,线上流程快速放款,资金直接投向科研设施建设与新品种落地推广。
从单点企业授信延伸全链服务,打通产业信用传导路径
单个农业经营主体的经营稳定性,往往和整条产业链的流通效率深度绑定。平安银行把服务视角从单一客户延伸到整条产业链,针对不同产区的产业特性设计专属产品,把链上的交易记录、订单数据转化为可复用的信用支撑。 在山东金乡,大蒜产业常年存在仓储贸易环节存货占压资金的问题。平安银行济南分行联合地方政府与当地龙头企业推出“大蒜贷”,通过区块链技术开具不可篡改的电子仓单,把存储的大蒜转化为可溯源的数字信用凭证,解决传统动产质押中的信息不对称问题。相关产品同步打通线上申请通道,帮助贸易商盘活存货,减少不必要的资金占用。
一域一策定制专属方案,匹配不同区域特色产业需求
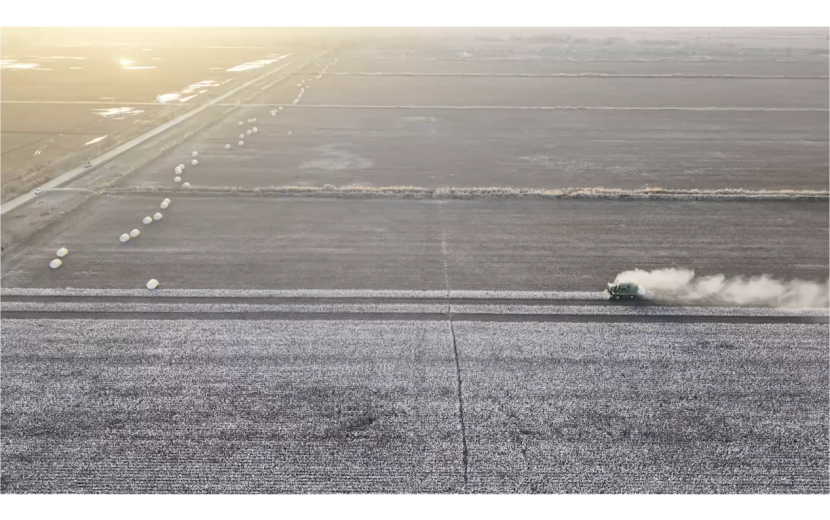
国内不同地域的农业产业形态差异极大,通用化的信贷产品很难完全贴合地方实际。平安银行依托平安集团综合金融资源,针对各地特色主导产业设计专属服务方案,把金融服务的颗粒度下沉到县域产业集群。 在粤西徐闻国内最大的菠萝产区,平安银行联合平安产险湛江中心支公司落地全行首笔农险保单增信业务,当地种植户凭借连续多年投保的政策性农业保险保单,获得85万元信用贷款,覆盖种植管理与采收流通阶段的资金周转需求。在新疆棉花主产区,平安银行乌鲁木齐分行结合当地棉农综合服务平台数据,推出“惠棉贷”产品,在春耕、秋收两个关键节点为种植大户提供资金支持,带动周边农户获得就业与分红收入。
未来,平安银行将继续下沉涉农服务触点,围绕不同县域的特色产业需求优化产品设计,把金融活水持续输送到乡村产业的各个运营环节。
09-04 来源:本站
08-31 来源:本站
07-23 来源:本站
07-10 来源:本站
06-08 来源:本站
06-08 来源:本站
05-09 来源:本站
04-10 来源:本站